
Prestação de contas do condomínio: como ler os documentos recebidos
Por Michele Prietsch · Publicado em
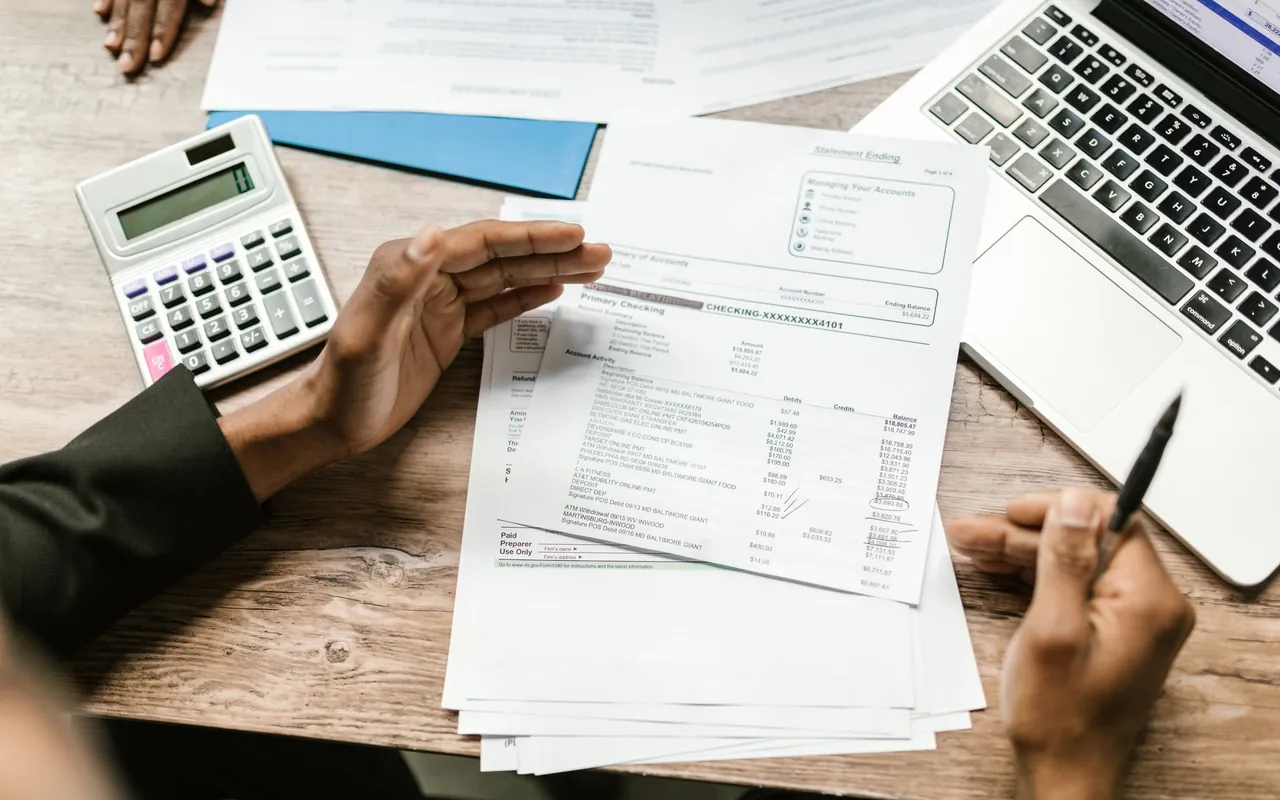
Um boleto informa uma cobrança, mas não explica sozinho como o condomínio recebe, gasta e organiza seus recursos. Para conhecer a operação financeira, a leitura dos demonstrativos precisa distinguir previsão, recebimento, pagamento e compromisso ainda pendente. Misturar essas etapas pode criar uma impressão de sobra ou de dificuldade que os registros não sustentam.
Este roteiro ajuda o interessado em um imóvel a formular perguntas sobre documentos disponibilizados legitimamente. Ele não substitui auditoria contábil, parecer jurídico ou prestação de contas aos condôminos, nem garante que a aprovação de um conjunto de documentos elimine toda questão sobre a gestão.
Defina o período e os documentos que serão comparados
Identifique o condomínio, o intervalo de datas e a origem de cada relatório. Pergunte quais demonstrativos integram o conjunto e quais anexos estão disponíveis conforme as autorizações pertinentes. Um resumo mensal, uma previsão anual e um extrato de uma data específica não descrevem o mesmo recorte de informação.
Organize o pedido com o vendedor e os responsáveis, sem presumir acesso irrestrito a dados de terceiros. Preserve arquivos e versões, mas evite divulgar nomes, contas ou detalhes pessoais desnecessários. Ao final, deve ser possível explicar quais períodos você examinou e quais não foram apresentados, sem tratar uma amostra de relatórios como histórico completo do condomínio.
Diferencie orçamento e movimentação realizada
O Código Civil prevê atribuições do síndico relacionadas ao orçamento e à prestação de contas à assembleia. Na leitura, separe o que foi planejado para arrecadar e gastar do que os registros informam ter ocorrido. Uma diferença em relação ao orçamento pede explicação, sem provar automaticamente irregularidade ou economia.
Identifique despesas recorrentes e ocorrências específicas do período, perguntando como foram classificadas. Não compare dois meses de operação diferente apenas pelo total. O guia de comparação do custo do condomínio oferece uma visão complementar para a compra. Aqui, a pergunta principal é como os valores registrados se relacionam com a operação e com os documentos de apoio.
Separe valores cobrados e receitas recebidas
Pergunte se o relatório mostra lançamentos para cobrança, recebimentos ou ambos. Valores a receber não devem ser somados ao caixa como se já estivessem disponíveis. Se houver atrasos, solicite uma apresentação que esclareça o efeito financeiro sem expor desnecessariamente a identidade de moradores.
Faça o mesmo com receitas não recorrentes e transferências entre contas. Uma transferência pode reorganizar recursos já existentes em vez de representar nova arrecadação. Não calcule uma conclusão sobre inadimplência ou arrecadação usando números cujo conceito e período não foram confirmados. Registre a dúvida e solicite a explicação do responsável pelo relatório antes de comparar alternativas.
Relacione despesas, pagamentos e obrigações em aberto
Uma despesa registrada pode ter sido paga, parcelada ou permanecer como compromisso. Procure identificar essas condições nos documentos disponibilizados e pergunte sobre obrigações que ainda vencerão. Um saldo positivo de conta não demonstra, por si só, que todas as despesas daquele período estejam liquidadas.
Para compromissos associados a intervenções, consulte o roteiro de obras aprovadas em assembleia. Não some o valor total de um contrato às parcelas já incluídas no relatório sem verificar o critério, pois isso pode duplicar a leitura do mesmo compromisso. Questões de contabilização pedem esclarecimento técnico, sem ajuste improvisado de números pelo comprador.
Confira a passagem entre saldos sem emitir uma auditoria
Peça que os responsáveis expliquem como o saldo inicial, as movimentações e o saldo final se conectam. Quando houver documentos de apoio legitimamente compartilhados, confira se pertencem às mesmas contas e datas do demonstrativo. Diferenças podem decorrer de critérios ou períodos distintos; registre a origem antes de atribuir uma causa.
A análise do fundo de reserva ajuda a separar recursos com destinação própria. Não trate todo saldo do condomínio como dinheiro livre para qualquer despesa, nem como valor individual pertencente à unidade. Se a conciliação permanecer sem esclarecimento e for relevante para a escolha, procure análise contábil dos registros pertinentes, respeitando o alcance do material disponível.
Leia a aprovação junto das ressalvas e dos esclarecimentos
As atas de assembleia podem registrar a apreciação das contas e encaminhamentos posteriores. Observe o que foi deliberado e se há perguntas ou documentos ainda pendentes, sem concluir validade ou ausência de problema apenas pela expressão contas aprovadas. Uma declaração resumida não substitui o conjunto de registros examinado.
Monte uma síntese com período, documentos, conceitos utilizados, compromissos e dúvidas. Diferencie os recursos do condomínio da situação de pagamento da unidade negociada. A prestação de contas contribui para compreender a operação, mas não permite prometer despesas estáveis ou decidir responsabilidades contratuais individuais. Use os esclarecimentos para comparar a compra e encaminhe as questões técnicas e jurídicas aos profissionais pertinentes.
Perguntas frequentes
O boleto substitui a prestação de contas?
Não. Ele mostra uma cobrança; os demonstrativos e seus documentos explicam outros aspectos da operação financeira.
Arrecadação prevista equivale a dinheiro recebido?
Não. Confira os conceitos e separe lançamentos, valores a receber e recebimentos efetivos.
Saldo positivo demonstra ausência de compromissos?
Não necessariamente. Confira despesas e obrigações em aberto e as destinações dos recursos.
Contas aprovadas encerram qualquer dúvida?
Não trate a expressão como garantia ampla. Leia o registro da decisão e os documentos e esclarecimentos pertinentes.
Organize sua próxima decisão
Converse com a Michele sobre as informações financeiras recebidas durante a negociação. A comparação pode organizar documentos e perguntas, com a análise contábil e jurídica realizada pelos profissionais adequados.
Fontes consultadas
Consulta em 02/11/2026. Regras e informações devem ser confirmadas para cada imóvel e negociação.